國際船舶代理企業為何被視為進出口貨物收發貨人?——基于法律定位與業務實踐的解析
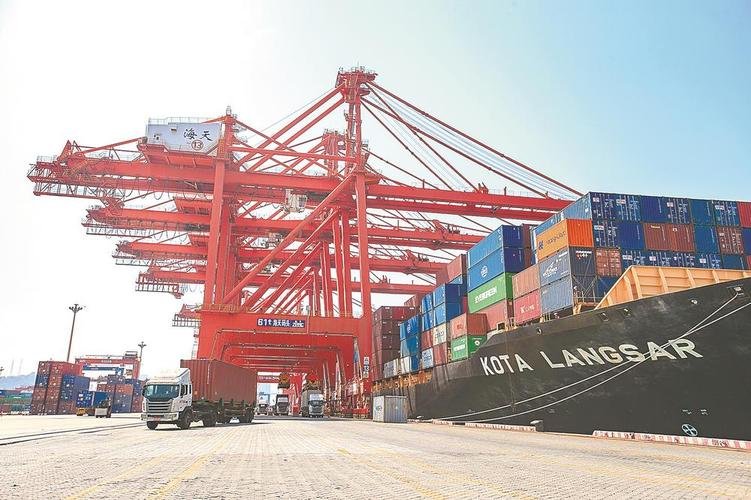
在國際貿易與航運實踐中,國際船舶代理企業(以下簡稱“船舶代理”)常被海關等監管部門認定為進出口貨物的“收發貨人”。這一現象看似與船舶代理作為運輸輔助服務提供者的傳統角色相悖,實則源于法律制度的特別安排與業務實踐的現實需求。本文從法律定義、業務場景與監管邏輯三個維度,解析船舶代理企業作為進出口貨物收發貨人的成因。
一、法律定義:基于“代理關系”的收發貨人認定
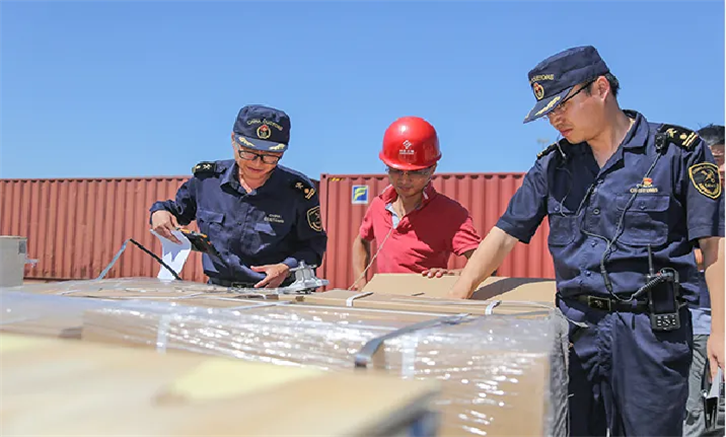
根據《中華人民共和國海關法》及《海關進出口貨物申報管理規定》,進出口貨物收發貨人是指依法直接進口或者出口貨物的境內法人、其他組織或者個人,并須在海關注冊登記。在船舶代理業務中,船舶代理企業往往以“委托代理人”身份出現,代實際貨主辦理申報、查驗、繳稅等手續。此時,海關將船舶代理企業視為“收發貨人”并非否定其代理地位,而是基于代理關系的法律擬制:在貨物申報環節,船舶代理作為申報主體,需承擔如實申報、配合監管的義務,故在海關管理系統中被登記為“收發貨人”。這種認定并非對貨物所有權的確認,而是對申報主體責任的明確。
二、業務場景:船舶代理介入貨物進出口的三種典型情形
- 代收代付與單證流轉:國際船舶代理常接受船公司或貨主委托,代收提單、代付港口使費、代傳遞艙單等。當貨物需要辦理進出口申報時,若實際貨主未在海關備案或不便直接申報,船舶代理可依據《海關法》關于“委托報關”的規定,以自身名義向海關申報,此時即成為形式上的“收發貨人”。
- 無船承運業務(NVOCC)下的雙重身份:部分船舶代理企業兼營無船承運業務。在無船承運模式下,船舶代理以承運人身份簽發提單,對貨物運輸承擔全程責任,其法律地位類似于“契約承運人”。此時,船舶代理不僅代理船舶,更直接介入貨物進出口流程,海關據此將其認定為貨物收發貨人,以匹配其運輸合同責任。
- 保稅物流與跨境電商等特殊監管區域:在綜合保稅區、自貿試驗區等特殊區域,船舶代理常作為區內企業的物流服務商,代其辦理一線進出境備案清單申報。根據海關監管辦法,區內企業可委托代理企業申報,代理企業需在海關登記為“收發貨人”以完成系統操作。
三、監管邏輯:明確責任主體與便利通關的平衡
海關將船舶代理認定為收發貨人,核心在于實現“管得住”與“通得快”的平衡。一方面,船舶代理具備專業的報關能力、完善的單證管理系統及與海關的聯網條件,能夠高效完成申報、繳稅等合規操作,降低實際貨主的遵從成本;另一方面,通過將代理企業納入收發貨人管理,海關可追溯貨物申報責任,防范偽報、瞞報風險。船舶代理作為船舶與貨物的銜接點,掌握艙單、積載圖等關鍵信息,其作為收發貨人有助于海關實施艙單與報關單的交叉比對,提升監管效能。
國際船舶代理企業被視為進出口貨物收發貨人,是其代理報關、參與無船承運或特殊區域業務的必然法律結果,而非對其貨物所有權或經營范圍的擴張。這一制度安排既尊重了代理關系的本質,又契合海關監管的現實需要,體現了貿易便利化與風險防控的有機統一。對于船舶代理企業而言,明確自身在不同業務場景下的法律角色,合規履行收發貨人義務,是規避風險、提升服務價值的關鍵所在。
如若轉載,請注明出處:http://www.jsptk.com/product/32.html
更新時間:2026-10-30 11:48:06